Почему не закрывается 20 счёт
После закрытия месяца на счёте 20.01 «Основное производство» осталось сальдо. Это ещё не ошибка: остаток на счёте 20 — это незавершённое производство (НЗП), затраты по продукции и работам, которые в этом месяце не завершены. Ошибка начинается там, где остаток появился не по вашей воле или не там, где вы его ждёте.
Поэтому разбор идёт в два шага: сначала выясняем, должен ли остаток быть, а потом — если не должен — ищем причину.
Быстрая проверка
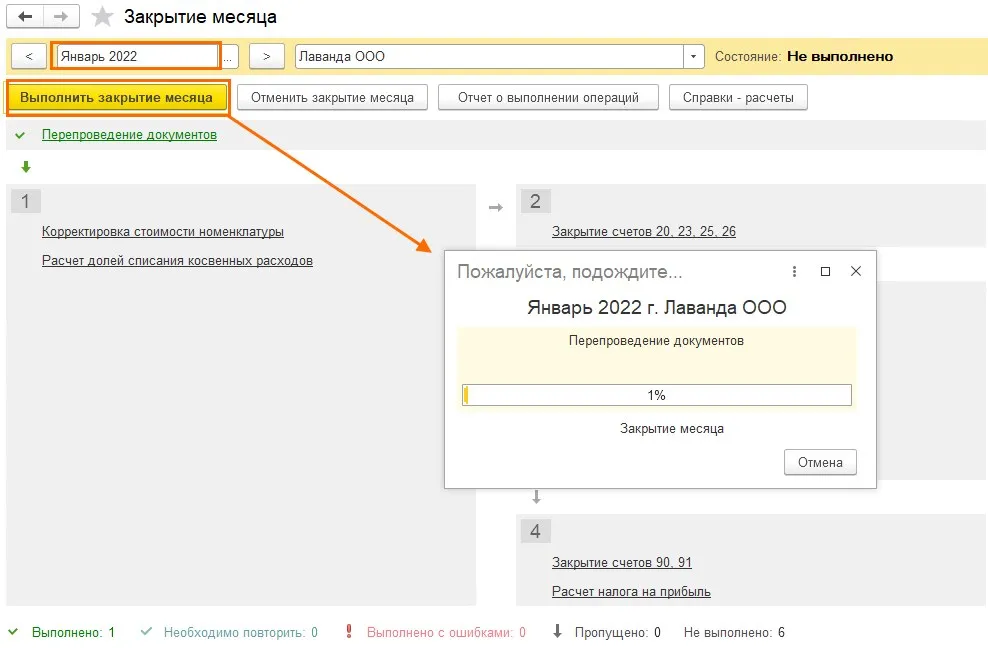
Заголовок раздела «Быстрая проверка»- Посмотрите на закрытие месяца. Операции → Закрытие месяца. Внизу окна — счётчики: Выполнено, Необходимо повторить, Выполнено с ошибками, Пропущено, Не выполнено. Ошибка на предыдущем этапе (например, в распределении косвенных расходов) не даёт выполниться закрытию счетов затрат.
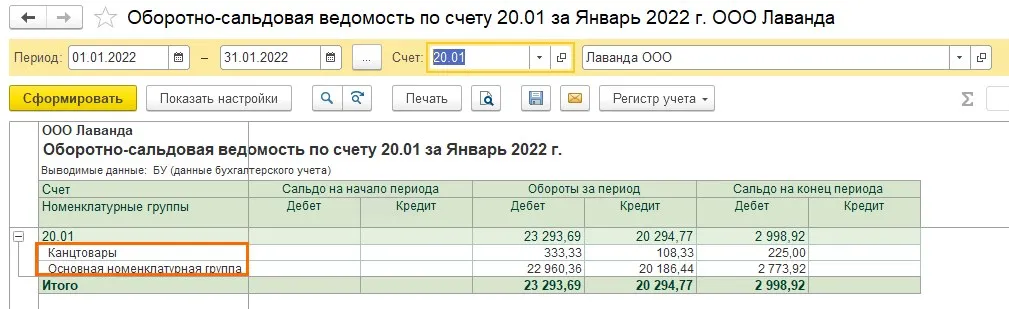
- Постройте ОСВ по счёту 20.01. Отчеты → Оборотно-сальдовая ведомость по счету, счёт 20.01, группировка — Подразделения, Номенклатурные группы, Продукция. Так видно, по какой именно аналитике «висит» остаток.
-
Сверьте с выпуском и выручкой. По каждой номенклатурной группе с затратами проверьте: был ли выпуск (дебет 43) или выручка (кредит 90.01). Проверять нужно до закрытия месяца, пока затраты ещё видны на счёте 20.01.
-
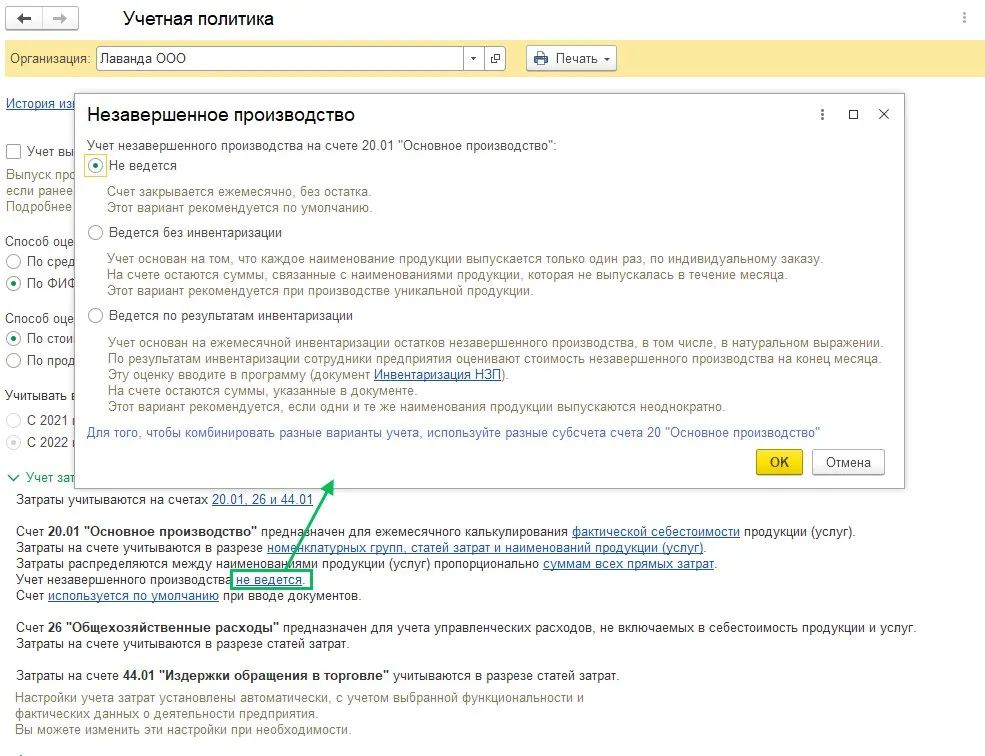
Посмотрите настройку НЗП. Главное → Учётная политика → Учёт затрат → Счет 20.01 → Учет незавершенного производства. Вариант учёта НЗП определяет, что программа считает нормальным остатком.
- Откройте справки-расчёты. В окне Закрытие месяца кнопка Справки-расчеты показывает, что именно посчитала программа по каждой операции, включая расчёт остатков НЗП по статьям затрат.
Причины и что с ними делать
Заголовок раздела «Причины и что с ними делать»1. Вариант учёта НЗП не соответствует реальности
Заголовок раздела «1. Вариант учёта НЗП не соответствует реальности»Самая частая причина «непонятного» остатка. Варианты ведут себя по-разному:
| Вариант учёта НЗП | Что происходит со счётом |
|---|---|
| Не ведется | Закрывается полностью каждый месяц. Остатка быть не должно |
| Ведется без инвентаризации | Закрываются группы с выпуском или выручкой; по остальным группам затраты остаются как НЗП |
| Ведется по результатам инвентаризации | Остаётся только сумма из документа Инвентаризация НЗП; без документа счёт закрывается полностью |
Что делать. Проверьте, какой вариант выбран, и соответствует ли он модели производства. Если остаток не нужен, а вариант «Ведется без инвентаризации» — либо оформите выпуск и выручку по этим группам, либо перейдите на вариант «Не ведется». Подробнее о вариантах — в статье Как закрывается 20 счёт. Учёт НЗП.
2. Затраты есть, а выпуска и выручки по номенклатурной группе нет
Заголовок раздела «2. Затраты есть, а выпуска и выручки по номенклатурной группе нет»Если материалы списаны в производство, а Отчет производства за смену (или Оказание производственных услуг) за месяц не оформлен, программе некуда списывать затраты — они остаются на счёте 20.01 как НЗП.
Что делать. Проверьте, все ли документы выпуска введены и проведены, нет ли их в статусе черновиков. Если выпуска действительно не было — остаток законен, это НЗП.
3. Расходятся подразделение или номенклатурная группа
Заголовок раздела «3. Расходятся подразделение или номенклатурная группа»Затраты списаны на одно подразделение или группу, а выпуск оформлен по другому. Программа сопоставляет затраты с выпуском по аналитике, и при расхождении затраты «не находят» свой выпуск.
Что делать. Сверьте аналитику в документах затрат (Требование-накладная, Поступление услуг, начисление зарплаты) и в документах выпуска (Отчет производства за смену, Оказание производственных услуг). Подразделение и номенклатурная группа должны совпадать. Заодно проверьте, не задвоены ли элементы справочника номенклатурных групп — например, «Производство» и «производство».
4. Включена детализация до «Продукции», а продукция не заполняется
Заголовок раздела «4. Включена детализация до «Продукции», а продукция не заполняется»Если в Детализации учёта затрат включён флажок Продукция, выручка и выпуск сопоставляются с затратами не по номенклатурной группе, а по каждому наименованию продукции. Когда субконто «Продукция» в документах не заполняется, сопоставление не срабатывает и счёт не закрывается.
Что делать. Либо снять флажок Продукция (тогда сопоставление идёт по номенклатурной группе), либо заполнять продукцию в документах затрат и выпуска. Помните: комбинация детализации до продукции с вариантом «Ведется по результатам инвентаризации» даёт остатки только по номенклатурным группам и на практике неудобна.
5. Документ «Инвентаризация НЗП» оставляет сумму
Заголовок раздела «5. Документ «Инвентаризация НЗП» оставляет сумму»Документ Инвентаризация НЗП прямо говорит программе: «вот эту сумму оставь на счёте». Пока документ проведён, остаток будет.
Что делать. Сверьте сумму в документе с фактическим остатком НЗП. Если документ больше не нужен — распроведите или удалите его. Быстрый тест: распроведите документ и выполните закрытие месяца снова; если счёт закрылся, причина была в нём.
6. Не закрылись счета 25 и 26
Заголовок раздела «6. Не закрылись счета 25 и 26»Счета затрат закрываются по очереди. Если не выполнен расчёт долей списания косвенных расходов или у общепроизводственных и общехозяйственных расходов нет базы распределения, закрытие счетов 20, 23, 25, 26 не проходит.
Что делать. Проверьте настройки распределения косвенных расходов в учётной политике и выполните закрытие месяца заново, начиная с невыполненного этапа.
7. Документы не проведены или нарушена последовательность
Заголовок раздела «7. Документы не проведены или нарушена последовательность»Операции закрытия месяца выполняются по порядку: сначала признание расходов, потом расчёт долей косвенных расходов, затем закрытие счетов затрат и, наконец, финансовый результат. Непроведённый документ или документ, введённый задним числом, ломает последовательность.
Что делать. Проверьте, что все документы месяца проведены. Если в окне закрытия месяца строка Перепроведение документов выделена как невыполненная, сначала выполните её.
8. Учётная политика осталась от версии до 3.0.111
Заголовок раздела «8. Учётная политика осталась от версии до 3.0.111»С релиза 3.0.111 настройка «Затраты списываются» не используется, а закрытие счёта 20 определяется вариантом учёта НЗП. Если политика заведена раньше, действуют прежние настройки.
Признак: в учётной политике видна надпись о том, что затраты, связанные с оказанием услуг, формируют незавершённое производство до тех пор, пока не введены специализированные документы производственного учёта. В этом режиме счёт закрывается только документом Оказание производственных услуг, а обычной реализацией — нет.
Что делать. Откройте Главное → Учётная политика, перейдите по ссылке История изменений и создайте новую запись с нужной даты. Прежняя настройка «с учетом выручки только по производственным услугам» переносится в вариант «Ведется без инвентаризации». Перед экспериментом с учётной политикой сделайте копию базы.
9. Счёт 20 не отмечен среди счетов учёта затрат
Заголовок раздела «9. Счёт 20 не отмечен среди счетов учёта затрат»Если в окне Счета учёта затрат счёт 20.01 не отмечен, операции по нему в закрытии месяца не будет вовсе.
Что делать. Проверьте блок Учёт затрат учётной политики и отметьте счёт 20.01.
10. Расходятся бухгалтерский и налоговый учёт
Заголовок раздела «10. Расходятся бухгалтерский и налоговый учёт»Бывает так: в бухгалтерском учёте счёт 20 не закрывается, а в налоговом закрывается на 90.02. Причина — разный порядок определения прямых расходов.
Что делать. Порядок отнесения расходов к прямым для налога на прибыль настраивается отдельно: Главное → Налоги и отчёты → Налог на прибыль → Перечень прямых расходов (регистр «Методы определения прямых расходов производства в НУ»). Расхождения БУ и НУ без понимания причин вручную не правьте — согласуйте с бухгалтером или аудитором.
11. Сообщение «Невозможно определить себестоимость услуг»
Заголовок раздела «11. Сообщение «Невозможно определить себестоимость услуг»»Программа не нашла выручку в разрезе номенклатурной группы или подразделения, по которым собраны затраты.
Что делать. Проверьте выручку по счёту 90.01 в том же разрезе, в котором учтены затраты, — обычно расхождение в номенклатурной группе.
Порядок исправления
Заголовок раздела «Порядок исправления»- Убедитесь, что все документы месяца проведены, и при необходимости выполните Перепроведение документов.
- Посмотрите настройки учётной политики: вариант учёта НЗП, флажок Продукция, отмеченные счета затрат.
- Сверьте аналитику документов затрат и выпуска: подразделение, номенклатурная группа, продукция.
- Проверьте документ Инвентаризация НЗП — суммы и дату.
- Выполните Отменить закрытие месяца, затем Выполнить закрытие месяца заново.
- Откройте Справки-расчеты по операции закрытия счетов 20, 23, 25, 26 — там видно расчёт остатков НЗП.
- Запустите Отчеты → Анализ учета → Экспресс-проверка: проверки учётной политики и состояния учёта показывают типовые ошибки с рекомендациями.
Когда остаток на счёте 20 — это нормально
Заголовок раздела «Когда остаток на счёте 20 — это нормально»- Вариант «Ведется без инвентаризации», а по номенклатурной группе не было ни выпуска, ни выручки: затраты остаются как НЗП по заказу, который ещё в работе.
- Введён документ «Инвентаризация НЗП»: сумма из документа и есть остаток.
- Производство с длительным циклом: продукция переходит в следующий месяц.
В этих случаях счёт закрывать «в ноль» не нужно — остаток и есть стоимость незавершённого производства.
Если ничего не помогло
Заголовок раздела «Если ничего не помогло»- Сформируйте Анализ субконто по счёту 20.01 с детализацией до документа: обычно сразу видно «слабое звено» — документ без номенклатурной группы, выпуск без плановой стоимости, расхождение по подразделениям.
- Сравните ОСВ по счёту 20.01 в бухгалтерском и налоговом учёте: если расходится оценка, а не сумма, причина в настройке прямых расходов.
- Разбирайте по одной номенклатурной группе: чем меньше группа, тем быстрее находится причина.
Официальная документация и источники
Заголовок раздела «Официальная документация и источники»- Варианты учёта незавершённого производства в «1С:Бухгалтерии 8» — buh.ru.
- Проблемы закрытия счёта 20 при закрытии месяца — buhexpert8.ru.
- Закрытие счёта 20 с учётом выручки от оказания производственных услуг — buhexpert8.ru.
- Не закрывается 20 счёт по БУ, по НУ закрывается на 90.08.1 — 1c-victory.ru.
- Как в 1С БП 3.0 закрывается 20 счет. Учет НЗП — Scloud.
- Настройка закрытия производственных расходов (счет 20.01) и учёта НЗП — ИТС.
Куда дальше
Заголовок раздела «Куда дальше»- Как закрывается 20 счёт. Учёт НЗП — настройка варианта учёта НЗП и примеры закрытия.
- Закрытие периода — общий порядок закрытия месяца.
- Распределение затрат: ОПР и ОХР — как распределяются косвенные расходы в управленческом контуре.