Прямые и косвенные расходы: настройка счетов 20, 25 и 26
Чтобы закрытие месяца давало ожидаемый результат — 20 собирает прямые затраты, 25 распределяется на 20, 26 уходит в расходы периода, — нужно проверить три группы настроек. В бухгалтерском учёте это состав счетов затрат и базы распределения, в налоговом — перечень прямых расходов. Это разные настройки: одна и та же затрата может быть прямой в бухгалтерском учёте и косвенной в налоговом.
Ожидаемая схема
Заголовок раздела «Ожидаемая схема»| Счёт | Роль в бухгалтерском учёте | Куда закрывается |
|---|---|---|
| 20.01 «Основное производство» | прямые затраты: то, что можно отнести к конкретной продукции, работе, услуге | Дт 43 — в себестоимость выпуска; остаток на конец месяца — это НЗП |
| 25 «Общепроизводственные расходы» | косвенные производственные: обслуживание основного и вспомогательного производств | распределяются на 20 по базе распределения, остатка быть не должно |
| 26 «Общехозяйственные расходы» | управленческие: не связаны с производством напрямую | Дт 90.08 в полном объёме, в себестоимость не включаются |
Такую схему бухгалтеры-производственники и ждут: 25 «доливается» в прямые затраты и уходит в себестоимость вместе с ними, а 26 сразу уменьшает прибыль периода. Ниже — как проверить, что программа настроена именно так.
1. Проверить состав счетов затрат
Заголовок раздела «1. Проверить состав счетов затрат»Главное → Учётная политика → блок «Учёт затрат» → ссылка «Затраты учитываются на счетах».
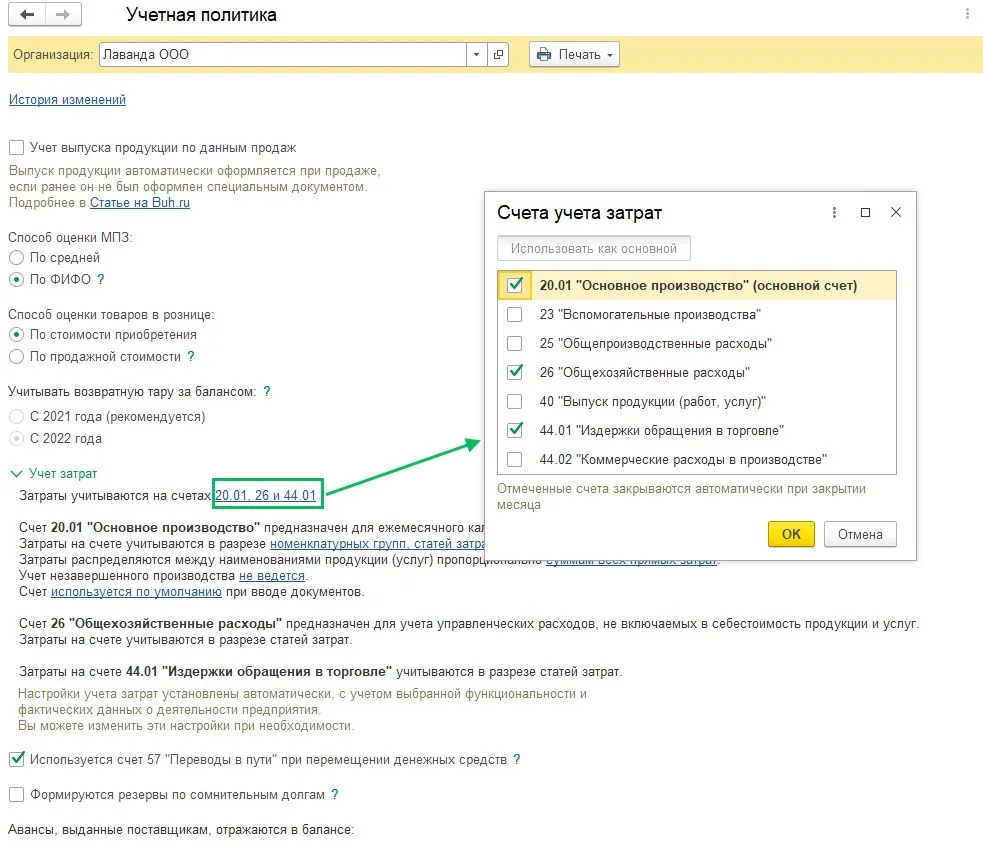
Отметьте галками счета, которые должны закрываться автоматически в процедуре Закрытие месяца: 20.01, 25, 26. Счёт без галки в закрытии месяца не участвует — его придётся закрывать вручную документом Операция, введённая вручную.
Счёт, который чаще всего используется в документах, отметьте кнопкой Использовать как основной — он будет подставляться в документы регистрации затрат.
Состав счетов и их роли в ПРОФ-версии предопределены: 20.01 — калькуляция себестоимости, 25 — косвенные затраты, 26 — управленческие расходы. Переключать роли вручную можно в КОРП; в ПРОФ от выбора пользователя зависит только состав счетов, детализация, базы распределения и учёт НЗП.
2. Счёт 20: детализация затрат и НЗП
Заголовок раздела «2. Счёт 20: детализация затрат и НЗП»Главное → Учётная политика → ссылка «Счет 20.01 „Основное производство“».
В настройке Детализация учёта затрат по счёту 20.01 всегда ведутся номенклатурные группы и статьи затрат. Дополнительно включаются:
- Продукция — если затраты нужно относить к конкретному наименованию продукции, работы, услуги. Тогда прямые затраты — это затраты с заполненным субконто «Продукция». Затраты, по которым субконто не заполнено, становятся общими прямыми и распределяются по базе;
- Подразделения — если затраты нужны в разрезе цехов и участков (включается в настройках плана счетов).
Если детализация ограничена номенклатурными группами, все затраты на счёте 20 будут общими прямыми и распределятся по базе распределения.
База распределения для общих прямых затрат задаётся там же — по ссылке о распределении затрат. Подробнее о вариантах учёта НЗП — в статье Как закрывается 20 счёт. Учёт НЗП.
3. Счёт 25: распределение на прямые затраты
Заголовок раздела «3. Счёт 25: распределение на прямые затраты»25-й счёт — косвенные производственные затраты: содержание и эксплуатация машин и оборудования, амортизация и ремонт основных средств, зарплата обслуживающего персонала, отопление, освещение, содержание помещений, аренда.
В бухгалтерском учёте для этого счёта задаётся правило распределения: по какой базе разнести затраты по видам продукции, работ, услуг. Результат распределения — проводка Дт 20 Кт 25, остатка по счёту 25 на конец месяца быть не должно.
Откройте Главное → Учётная политика → Учёт затрат и перейдите по ссылке о распределении затрат — откроется форма Распределение затрат. Здесь для счёта 25 указывается база распределения.
| База | Когда подходит |
|---|---|
| Объём выпуска | есть количественный выпуск продукции в каждом месяце |
| Плановая себестоимость выпуска | выпуск оценивается по плановым ценам |
| Оплата труда | затраты распределяются пропорционально зарплате производственных рабочих |
| Материальные затраты | распределение пропорционально стоимости материалов |
| Выручка, Выручка от реализации услуг | распределение пропорционально выручке |
| Прямые затраты | распределение пропорционально сумме прямых затрат |
| Отдельные статьи прямых затрат | база — выбранные статьи прямых затрат |
| Собственная база распределения | база задаётся показателями, которые вводит пользователь (доступна в КОРП-версии) |
| Не распределяется | затраты счёта не распределяются между видами продукции |
Правило выбора простое: база должна быть в каждом месяце. Если в каком-то месяце показателя нет (например, не было выпуска, а базой выбран объём выпуска), распределить затраты будет не по чему — счёт 25 останется с остатком.
4. Счёт 26: директ-костинг
Заголовок раздела «4. Счёт 26: директ-костинг»Управленческие расходы — административно-управленческие расходы, содержание общехозяйственного персонала, аренда помещений общехозяйственного назначения. По пп. «г» п. 26 ФСБУ 5/2019 они не включаются в себестоимость продукции, работ, услуг.
Поэтому в ПРОФ-версии для счёта 26 специальных настроек не требуется: достаточно, чтобы счёт был отмечен в списке счетов затрат, и при наличии счетов 20, 23 или 25 затраты счёта 26 в конце месяца полностью списываются:
- Дт 90.08 Кт 26 — в управленческие расходы, отдельной строкой 2220 отчёта о финансовых результатах.
Это и есть схема, которую раньше называли директ-костингом: расходы периода признаются сразу и не «оседают» в себестоимости и НЗП.
Два исключения, о которых стоит знать:
- Все затраты собраны только на счёте 26 (счета 20, 23, 25 не используются) — тогда программа закроет 26 в Дт 90.02, в себестоимость продаж. Иначе валовая прибыль оказалась бы равной выручке;
- КОРП-версия — там для счёта 26 можно выбрать: косвенные производственные затраты (закрываются в Дт 20), управленческие (Дт 90.08) или иные (Дт 90.02).
В налоговом учёте затраты счёта 26 при основной системе налогообложения всегда косвенные и списываются в Дт 90.08 — независимо от настроек.
5. Перечень прямых расходов в налоговом учёте
Заголовок раздела «5. Перечень прямых расходов в налоговом учёте»В налоговом учёте деление расходов на прямые и косвенные задаётся отдельно: Главное → Налоги и отчёты → Налог на прибыль.
Здесь есть переключатель «Способ формирования стоимости продукции, работ, услуг» с двумя вариантами:
- «По правилам бухгалтерского учёта» — для целей налога на прибыль в стоимость продукции включаются те же расходы, что и в бухгалтерском учёте: производственные расходы включаются в стоимость, управленческие уменьшают прибыль текущего периода. Перечень прямых расходов при этом недоступен. Подсказка в программе: «Позволяет сблизить бухгалтерский и налоговый учёт»;
- «Ручная настройка» — перечень прямых расходов заполняется вручную. Подсказка: «Позволяет управлять налоговой нагрузкой».
При варианте «Ручная настройка» нажмите ссылку «Перечень прямых расходов». Программа показывает состояние настройки прямо в заголовке ссылки:
- «Перечень прямых расходов: заполнен в соответствии с рекомендациями ст. 318 НК РФ» — заполнен по умолчанию;
- «Перечень прямых расходов: заполнен» — настройка изменена вручную;
- «Перечень прямых расходов: не заполнен».
Правила заполнения
Заголовок раздела «Правила заполнения»| Поле | Что указывать |
|---|---|
| Год действия | год, на который действует настройка. Записи допускаются только на начало года |
| Организация | организация. Настройка едина для головной организации и филиалов |
| Вид расходов НУ | обязательное поле: материальные расходы, оплата труда, страховые взносы, амортизация, прочие расходы и другие виды |
| Подразделение | если правило действует только для подразделения. Пустое поле — для всех подразделений |
| Счет Дт | счёт затрат: 20, 23, 25. Пустое поле — все счета расходов |
| Счет Кт | корреспондирующий счёт, если правило привязано к нему (например, счета 69 для страховых взносов) |
| Статья затрат | статья затрат из справочника. Пустое поле — все статьи |
Пустое поле означает «любое значение», а не «не задано». Одна строка настройки — одно правило: все расходы, которые под него подходят, считаются прямыми.
Кнопка заполнения по умолчанию проставляет перечень по ст. 318 НК РФ: материальные расходы, амортизация, оплата труда, страховые взносы.
Что будет, если перечень не заполнен
Заголовок раздела «Что будет, если перечень не заполнен»Все расходы, которые не подошли ни под одно правило перечня, в налоговом учёте считаются косвенными и списываются в расходы текущего периода — в Дт 90.08. Себестоимость и НЗП в налоговом учёте при этом не формируются. Если перечень прямых расходов на текущий год не заполнен, косвенными окажутся все затраты.
Что включить в перечень для схемы «20 прямые, 25 на 20, 26 косвенные»
Заголовок раздела «Что включить в перечень для схемы «20 прямые, 25 на 20, 26 косвенные»»- Простой путь — вариант «По правилам бухгалтерского учёта». Тогда в налоговом учёте прямые расходы — это затраты на счетах 20, 23 и 25, они закрываются так же, как в бухгалтерском учёте, а 26 остаётся косвенным. Дополнительно настраивать нечего;
- Если нужен ручной перечень — включите в него производственные виды расходов: материальные расходы, оплата труда, страховые взносы, амортизация, прочие расходы с указанием счёта Дт 20 (или 25, если затраты собираются там). Управленческие расходы в перечень не включайте — они и должны уменьшать прибыль текущего периода.
Учтите: прямые расходы в налоговом учёте признаются по мере реализации продукции, в стоимости которой они учтены, а косвенные — сразу. Отнесение расходов к прямым и косвенным должно быть экономически обоснованным, а перечень применяется не менее двух налоговых периодов (п. 1 ст. 319 НК РФ).
6. Нужно ли обновлять настройки каждый год
Заголовок раздела «6. Нужно ли обновлять настройки каждый год»Бухгалтерский учёт. Учётная политика хранится периодическими записями: запись действует до следующей записи, история изменений доступна по ссылке История изменений. Юридически утверждать учётную политику заново каждый год не требуется — она применяется последовательно из года в год. Но в 1С рекомендуется создавать запись на новый год, даже если ничего не изменилось: от действующей записи учётной политики программа отсчитывает настройки учёта затрат на период.
Налоговый учёт. Настройка налога на прибыль ведётся по годам, и перечень прямых расходов заполняется на каждый год, даже если он не менялся. Если перечня на текущий год нет, в налоговом учёте все затраты становятся косвенными и закрываются в Дт 90.08.
Чеклист начала года:
- Создать запись Учётной политики на новый год (Главное → Учётная политика → История изменений).
- Проверить состав счетов затрат и базы распределения — база должна существовать в каждом месяце.
- Проверить вариант учёта НЗП по счёту 20.01.
- Открыть Главное → Налоги и отчёты → Налог на прибыль, проверить настройку на новый год и способ формирования стоимости.
- Заполнить перечень прямых расходов на новый год: по рекомендациям ст. 318 НК РФ или по прошлому году.
- Выполнить закрытие месяца и проверить результат по счетам 20, 25, 26.
Проверка
Заголовок раздела «Проверка»- 25 закрылся полностью: в ОСВ по счёту 25 сальдо на конец месяца пустое, обороты ушли в Дт 20.
- 26 не попал в себестоимость: в ОСВ по счёту 26 сальдо пустое, закрытие — в Дт 90.08.
- 20 собрал прямые и распределённые затраты: в ОСВ по счёту 20.01 видно обороты по дебету и остаток НЗП, если он есть.
- Перечень прямых расходов заполнен на текущий год: ссылка в настройках налога на прибыль показывает состояние «заполнен…».
- Экспресс-проверка (Отчёты → Анализ учёта → Экспресс-проверка) не находит ошибок по учётной политике.
Если что-то не так
Заголовок раздела «Если что-то не так»- 25 не распределился. Проверьте базу распределения: она должна быть заполнена в учётной политике и существовать в этом месяце. Проверьте также аналитику документов — номенклатурные группы и подразделения.
- 26 закрылся в себестоимость продаж, а не в управленческие расходы. Так бывает, когда счета 20, 23, 25 не отмечены в списке счетов затрат: тогда все затраты на 26 программа считает расходами периода и списывает в Дт 90.02. Отметьте нужные счета и повторите закрытие месяца.
- В налоговом учёте все расходы стали косвенными. Проверьте перечень прямых расходов: он должен быть заполнен на текущий год. Второй вариант — выбран способ «По правилам бухгалтерского учёта», тогда перечень не используется.
- Расходы в НУ распределились не так, как в БУ. Это нормально при ручной настройке перечня: деление на прямые и косвенные в налоговом учёте не зависит от счёта затрат, а определяется только перечнем.
- Счёт 20 не закрывается. Разбор причин — в статье Почему не закрывается 20 счёт.
Официальная документация
Заголовок раздела «Официальная документация»ИТС:
- Учёт прямых и косвенных расходов при выпуске продукции (первый месяц) [БП 3.0] — пример закрытия месяца с распределением расходов между БУ и НУ.
- Как в «1С:Бухгалтерии 8» (ред. 3.0) настроить перечень прямых расходов в налоговом учёте?
- Как настроить перечень прямых расходов в налоговом учёте аналогично бухгалтерскому учёту?
- Настройка и печать учётной политики организации [БП 3.0]
- 1С:Бухгалтерия 8. Новое в версии 3.0.110 — сближение бухгалтерского и налогового учёта.
БухЭксперт8:
- Прямые производственные затраты (счёт 20) в 1С
- Косвенные производственные затраты (счёт 25) в 1С
- Управленческие (общехозяйственные) затраты (счёт 26) в 1С
- Настройка учёта затрат в 1С
- Запись регистра сведений «Учётная политика» на новый год нужно создавать ежегодно
Куда дальше
Заголовок раздела «Куда дальше»- Как закрывается 20 счёт. Учёт НЗП — варианты учёта НЗП и примеры закрытия счёта 20.
- Почему не закрывается 20 счёт — диагностика, если счёт остался с остатком.
- Закрытие периода — общий порядок закрытия месяца.